DSN : définition, fonctionnement, obligations et dates limites de déclaration
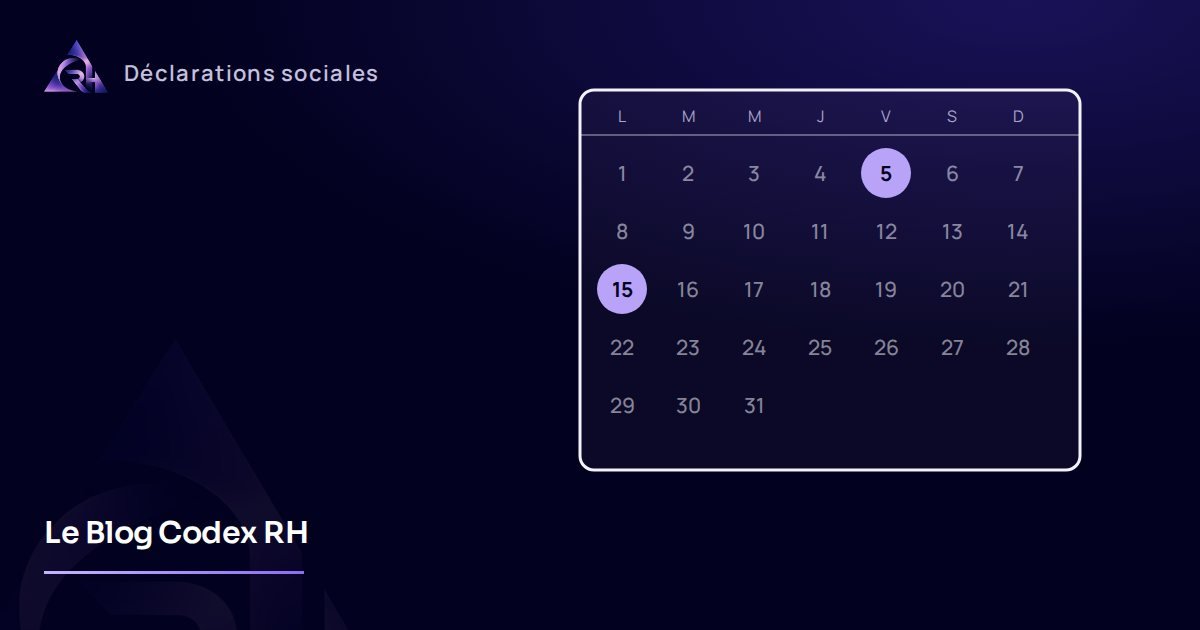
La déclaration sociale nominative (DSN) est la déclaration mensuelle, produite à partir de la paie, par laquelle chaque employeur transmet aux organismes sociaux les rémunérations et cotisations de ses salariés. Elle se dépose sur net-entreprises.fr au plus tard le 5 du mois suivant pour les employeurs d'au moins 50 salariés qui versent les salaires dans le mois de travail, et au plus tard le 15 pour tous les autres. Les arrêts de travail, reprises anticipées et fins de contrat font l'objet de signalements à part, dans un délai de 5 jours.
Sommaire
Depuis sa généralisation dans le secteur privé en 2017, la DSN a remplacé la plupart des déclarations sociales. Elle simplifie la vie des employeurs, à une condition : que la paie qui l'alimente soit juste, car chaque erreur se propage à tous les organismes. Voici ce qu'il faut savoir.
Qu'est-ce que la DSN ?
La déclaration sociale nominative est un fichier mensuel, généré par le logiciel de paie, qui transmet en un seul flux les données de paie de chaque salarié. Elle alimente :
- l'URSSAF, pour les cotisations de sécurité sociale, d'assurance chômage et la CSG-CRDS ;
- les caisses de retraite complémentaire Agirc-Arrco ;
- les organismes de prévoyance et de complémentaire santé ;
- France Travail, pour les droits au chômage des salariés ;
- l'Assurance maladie, pour le calcul des indemnités journalières ;
- l'administration fiscale, pour le prélèvement à la source.
Elle est dite « nominative » parce qu'elle détaille la situation de chaque salarié : contrat, rémunération, heures, absences, cotisations.
Qui doit transmettre la DSN ?
Tout employeur du secteur privé qui verse des salaires doit déposer une DSN, dès le premier salarié. L'obligation s'applique quels que soient la taille, la forme juridique ou le secteur de l'entreprise, y compris pour les associations. Les employeurs du secteur public y sont également soumis. Les particuliers employeurs relèvent de dispositifs spécifiques (CESU, Pajemploi). Pour les exploitations agricoles, la DSN est transmise à la MSA.
La déclaration peut être déposée par l'employeur lui-même ou par un tiers déclarant, comme un cabinet de paie ou un expert-comptable, qui agit pour son compte. L'employeur reste responsable de l'exactitude des informations.
Comment fonctionne la déclaration ?
- La paie du mois est clôturée : bulletins calculés, contrôlés et validés.
- Le logiciel génère le fichier DSN à partir des bulletins.
- Le fichier est contrôlé, notamment avec l'outil de contrôle mis à disposition des déclarants, puis déposé sur net-entreprises.fr.
- Les organismes renvoient des retours : un accusé de réception, puis des comptes rendus signalant d'éventuelles anomalies.
- Les cotisations sont payées à chaque organisme selon ses modalités, en général par prélèvement.
Les anomalies signalées en retour doivent être corrigées, le plus souvent dans la DSN du mois suivant.
Échéance du 5 ou du 15 : la règle
| Situation de l'employeur | Date limite de dépôt |
|---|---|
| 50 salariés et plus, salaires versés dans le mois de travail | Le 5 du mois suivant |
| Moins de 50 salariés | Le 15 du mois suivant |
| 50 salariés et plus avec décalage de paie (salaires versés le mois suivant) | Le 15 du mois suivant |
Lorsque l'échéance tombe un samedi, un dimanche ou un jour férié, consultez le calendrier publié sur net-entreprises.fr. Vérifiez votre situation exacte auprès de votre URSSAF.
L'effectif pris en compte est l'effectif de l'entreprise, apprécié selon les règles de la Sécurité sociale. Une entreprise qui franchit le seuil de 50 salariés doit donc anticiper le passage à l'échéance du 5, plus exigeante pour la clôture de la paie.
DSN mensuelle et signalements d'évènements
La DSN mensuelle ne suffit pas toujours. Certains évènements doivent être signalés sans attendre l'échéance, car ils déclenchent des droits pour le salarié :
| Évènement | Pourquoi le signaler | Délai |
|---|---|---|
| Arrêt de travail (maladie, maternité, paternité, accident du travail) | Permet le calcul des indemnités journalières | 5 jours |
| Reprise anticipée du travail | Interrompt le versement des indemnités | 5 jours |
| Fin de contrat de travail | Alimente l'attestation employeur destinée à France Travail | 5 jours |
Délais exprimés à compter de l'évènement ou de sa connaissance par l'employeur. Les modalités détaillées sont publiées sur dsn-info.fr.
Un signalement tardif retarde l'indemnisation du salarié en arrêt ou au chômage : c'est souvent là que naissent les tensions. Voir notre guide de l'arrêt maladie et celui du solde de tout compte.
Corriger une DSN
Une DSN déposée peut être annulée et remplacée tant que l'échéance n'est pas passée. Après l'échéance, les erreurs se corrigent par régularisation dans une DSN ultérieure. Mieux vaut donc contrôler avant le dépôt qu'après : une correction tardive crée des écarts de cotisations et des allers-retours avec les organismes.
DSN sans salarié payé
Lorsqu'aucun salarié n'est rémunéré sur un mois mais que l'établissement reste employeur, une DSN dite « néant » peut être nécessaire. Quand l'entreprise n'emploie plus personne, il faut demander la radiation du compte employeur auprès des organismes.
Que risque-t-on en cas de retard ou d'erreur ?
- Des pénalités prévues par le Code de la sécurité sociale, calculées pour chaque salarié concerné, en cas de dépôt tardif, d'omission ou d'inexactitude ;
- Des majorations de retard si les cotisations ne sont pas payées à la date prévue ;
- Des droits retardés pour les salariés : indemnités journalières, allocations chômage ;
- Des régularisations en chaîne auprès de chaque organisme.
Comment Codex RH sécurise vos DSN
Chez Codex RH, la DSN est préparée, contrôlée et déposée par votre gestionnaire de paie avant chaque échéance : cohérence avec les bulletins, taux et caisses, affiliations, signalements d'évènements. Les bordereaux qui en découlent (URSSAF, France Travail, retraite, prévoyance et mutuelle) vous sont transmis chaque mois. La DSN fait l'objet d'une facturation spécifique, détaillée dans nos conditions tarifaires.
Questions fréquentes
Quelle est la date limite de la DSN ?
Le 5 du mois suivant pour les employeurs d'au moins 50 salariés qui versent les salaires dans le mois de travail, le 15 du mois suivant pour tous les autres employeurs.
Faut-il déposer une DSN avec un seul salarié ?
Oui. L'obligation de DSN s'applique dès le premier salarié, quelle que soit la taille de l'entreprise.
Faut-il déposer une DSN sans salarié payé ?
Tant que l'établissement reste employeur, une déclaration « néant » peut être nécessaire lorsqu'aucun salarié n'est payé sur le mois. Quand l'entreprise n'emploie plus de personnel, il faut demander sa radiation.
Qu'est-ce qu'une DSN évènementielle ?
C'est un signalement transmis en dehors de la DSN mensuelle pour certains évènements : arrêt de travail, reprise anticipée, fin de contrat. Il doit être effectué dans les 5 jours.
Confiez votre paie à Codex RH
Une DSN contrôlée et déposée avant chaque échéance, des signalements faits à temps et des bordereaux transmis chaque mois : votre gestionnaire Codex RH s'en charge.
Sources officielles
Informations vérifiées à la date de mise à jour indiquée. Les règles de paie évoluent régulièrement et votre convention collective peut prévoir des dispositions plus favorables : vérifiez toujours votre situation ou faites-vous accompagner.
À lire aussi
Sur le même sujet
Absences et congés
Arrêt maladie d'un salarié : obligations de l'employeur, indemnités et maintien de salaire
Délais, IJSS, carence, subrogation, maintien de salaire : ce que l'employeur doit faire, et comment l'arrêt apparaît sur la paie.
· 5 min de lecture
Déclarations sociales
DPAE : déclaration préalable à l'embauche, délais et démarches obligatoires
Qui la fait, quand, comment, ce que l'on risque sans elle, et la liste des autres formalités à l'embauche.
· 5 min de lecture
Fin de contrat
Solde de tout compte : calcul, documents obligatoires et délais de remise
Documents de fin de contrat, dernier bulletin, indemnités de congés, de préavis et de rupture, délais de remise et de contestation.
· 5 min de lecture